12:56
Aliment haqida 7 ta muhim savolga javob
09:53
O‘zbekiston Respublikasi Prezidenti Shavkat Mirziyoyev “Buyuk ipak yo‘li” xalqaro turizm markazining ochilish marosimida ishtirok etdi.
15:07
SHIFOKOR BO‘LMOQCHIMAN
15:19
Yoshlar yetakchisi, balansi, daftari
15:46
Kitob va internet bir-birini to‘ldirishi kerak(mi?)
18:40
Aliment miqdori, chet elga chiqishga taqiqni olib tashlash, alimentni kamaytirish: aliment bo‘yicha muhim 10 ta qoida
11:14
Yangi stipendiya: miqdori 1 020 ming soʻm!
8.10.2026 52
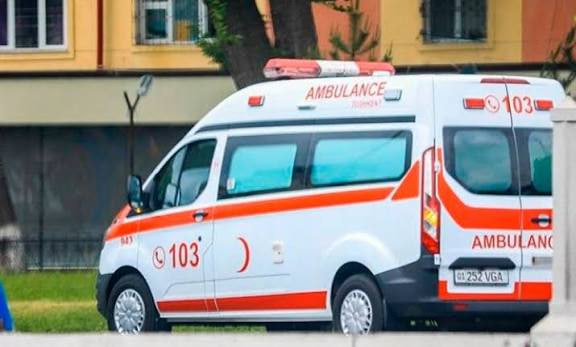
0,5 ball va 2 million soʻm Tez yordamga yo‘l bermaslik shunchalik arzonmi?
Ijtimoiy tarmoqlarda tez tibbiy yordam va maxsus xizmat mashinalariga yo‘l bermagan haydovchilar aks etgan videolar tez-tez tarqalib turadi. Sirenasi yoqilgan, mayoqchalari yoniq tez yordam mashinasi tirbandlik orasidan yo‘l izlaydi. Kimningdir hayoti uchun sanalayotgan soniyalar...
8.10.2026 41
Kambag‘allik chegarasi qayerda?
Hokimlar zimmasiga kambagʻallikni qisqartirish boʻyicha aniq masʼuliyat yuklashning oʻzi toʻgʻri yondashuv boʻlishi mumkin, ammo ularning faqat raqamlar uchun ishlashi jiddiy muammo.
8.10.2026 41
Ish uchun tajriba kerak, tajriba uchun – ish
Diplom – qo‘lda. Rezyume tayyor. Ishlashga ishtiyoq bor. Vakansiya ham topildi. Ammo e’lonning oxiridagi eslatma hammasini yo‘qqa chiqaradi: “Kamida 2 yillik ish tajribasi talab qilinadi”...

10.9.2026 587
MAKTABDA DARS TAQSIMOTI: masalaga qonuniy yechim bor
Har yili ayni avgust va sentabr oylari maktablarda “dars soati uchun kurash” ketadi. Kimdir o‘ziga tegishli yuklamani olish uchun rahbariyat eshigini qoqadi, kimdir yillar davomida olib kelgan soatlari nega kamayganini tushuntirishni so‘raydi. Eng achinarlisi, dars taqsimoti kasbiy mezon va belgilangan tartib asosida emas, rahbarning shaxsiy munosabati, “qosh-qovog‘iga qarashi” yoki tanish-bilishchilikka, hatto korrupsion holatlarga bog‘liq bo‘lib qolayotgan vaziyatlar ham uchrab turadi.

10.9.2026 554
Ish koʻp, mutaxassis yoʻq... Dunyoga qaysi kasb egalari kerak?
Aholi qariyapti, texnologiyalar rivojlanyapti, yashil energetika jadal sur’atlarda kengayyapti, yangi ishlab chiqarish tarmoqlari paydo bo‘lyapti.

10.9.2026 559
NAM SALFETKA QACHON TAQIQLANADI? Bizga qulay, tabiatga-chi?
Ammo biz uchun bir necha soniyalik qulaylik tabiat uchun ancha uzoq davom etadigan muammoga aylanishi mumkin.

10.9.2026 553
P2P komissiyalar qanchalik adolatli?
Oʻzbekistonda millionlab odamlar har oy kartadan kartaga, ya’ni P2P (peer-to-peer) tartibida pul oʻtkazadi. Oilasiga, turli xizmatlar uchun, xarid uchun karta orqali toʻlaydi. Bu amaliyot shu qadar odatiy jarayonga aylanganki, aslida ham shunday boʻlishi kerakday. Mavzuga chuqurroq kirsak, savollar paydo boʻladi. P2P nima uchun kerak? P2P oʻtkazmalar bank yoki toʻlov tashkiloti ishtirokida ikki jismoniy shaxs oʻrtasida amalga oshiriladigan to‘g‘ridan to‘g‘ri pul oʻtkazmasi. Uning asosiy vazifasi naqd pulga ehtiyojni kamaytirish va hisob-kitoblarni tezlashtirish. Bu esa fuqarolar oʻrtasidagi moliyaviy munosabatlar tez va qiyinchiliksiz, rasmiyatchiliklarsiz amalga oshishiga sabab boʻladi. Lekin P2P faqat qulaylik vositasi emas, davlat uchun ham strategik ahamiyatga ega yo‘nalish. Prezident aprel oyidagi taqdimotda raqamli tahlil va sunʼiy intellekt asosidagi “aqlli” nazorat tizimlarini joriy etish orqali 2026-yilda budjetga qo‘shimcha 30 trillion so‘m tushum taʼminlanishi zarurligini alohida taʼkidlagan. Bunda P2P operatsiyalarni monitoring qilish asosiy mexanizmlardan biri sifatida koʻrsatilgan. Boshqacha aytganda, davlat P2P monitoringini yashirin iqtisodiyotga qarshi kurash quroli sifatida ham koʻrmoqda. Markaziy bank P2P oʻtkazmalarida toʻlov maqsadini keltirishni taklif sifatida kiritdi. Koʻp oʻtmay bu majburiy emasligi va shunchaki fintech kompaniyalariga taklif ekanligi aytilgan. Shundan soʻng barcha ilovalardan bu soʻrov yoʻqolib ketdi. “Xufiyona iqtisodiyotga qarshi kurash” deyilgan bu tashabbusga ekspertlar ham keskin qarshi chiqqan. Jumladan, iqtisodchi Otabek Bakirov: – Agar biz iqtisodiyotni “oqartirish” va naqd pulni kamaytirish yoʻlida harakat qilayotgan boʻlsak, P2P texnologiyasini kengaytirishimiz kerak edi. Hatto oʻtgan yil 28-noyabrdagi prezident qarorida ham 2026-yil 1-fevraldan Markaziy bank orqali oʻtadigan P2P oʻtkazmalar tizimini yaratish vazifasi qoʻyilgan edi. Ammo P2Pni kengaytirish o‘rniga uni nazorat qilish yoʻlidan ketyapmiz, − deydi. Iqtisodchi P2P oʻtkazmalarini yana-da rivojlantirish, kengaytirish taklifini bildirar ekan, odamlar orasida naqd pul aylanmasining kamayishi statistik maʼlumotlarning shaffoflashuviga, pul-kredit siyosatining samaraliroq amalga oshirilishiga va oxir-oqibat soliq bazasining kengayishiga olib kelishini taʼkidlaydi. Oʻtkazmadagi komissiyalar adolatlimi? P2P o‘tkazmalari masalasida eng muhim savollardan biri shu aslida. Chunki komissiyalarning 0,1 foizga boʻlsa-da oshirilib qoʻyilishi odamlar mablagʻining bir qismiga ega chiqishdek baholanyapti. Amaldagi bozorni ko‘rib chiqsak, manzara aslida ancha murakkab. Oʻzbekistondagi deyarli barcha yirik banklar va toʻlov ilovalari (Payme, Click, Paynet, Xazna, Uzum bank va boshqalar) oylik maʼlum bir limitgacha, odatda 1 milliondan 10 million so‘mgacha, P2P oʻtkazmalarni bepul taklif qiladi. Bu chegaradan oshgan summalar uchun esa komissiya 0,2 foizdan 1 foizgacha, baʼzan undan ham yuqoriroq boʻladi. Bir qator banklar o‘z kartalari oʻrtasidagi oʻtkazmalarni to‘liq bepul qiladi, biroq turli tizim (Uzcard va Humo) oʻrtasidagi oʻtkazmalarda bu imtiyoz koʻpincha ishlamaydi. Foydalanuvchi bepul yoʻlni topish uchun bir nechta ilova va bank ilovasi orasida “oʻyinlar” qilishga majbur boʻladi. Qiziq jihati shundaki, kichik summada oʻtkazma qiluvchilar uchun komissiyalar unchalik og‘ir tuyilmaydi. Haqiqiy muammo katta summalarni oʻtkazmoqchi boʻlganlarda boshlanadi. Minimum hisoblangan 0,1 foiz komissiya ham ular uchun ko‘zga koʻrinarli miqdorga aylanadi. P2P xizmatlaridagi adolat haqida gap ketganda eng ko‘p savollar “Paynet” kompaniyasi tomonga yogʻiladi. Chunki iqtisodchilar “monopol” deb ataydigan bu kompaniya O‘zbekiston boʻylab naqd pulni kartaga oʻtkazuvchi terminallarga egalik qiladi. Yoqilgʻi quyish shoxobchalarida toʻlovlar faqat onlayn toʻlov tizimiga oʻtgandan keyin bu boradagi bahslar yana-da kuchaydi. Chunki siz naqdingizni kartaga oʻtkazish uchun 3 foizlik komissiya toʻlashga majbursiz va sizda boshqa kompaniyalar boʻyicha tanlov yoʻq. Qizigʻi, kompaniya terminallar orqali o‘z “Paynet karta”siga foizsiz pul oʻtkazish mumkinligini targʻib qildi. Shundan soʻng “Paynet karta”dagi mablagʻni 0,7 foizlik komissiya evaziga boshqa kartaga olish mumkin. Lekin shundan sal oʻtib shu 0,7 foizlik komissiya miqdori 0,9 foizga koʻtarildi. Shunday ekan, P2P xizmatlaridagi adolat haqidagi savolga turli rakurslardan turlicha javob berish mumkin. Komissiya aslida qanday belgilanishi kerak? Iqtisodiy nuqtayi nazardan P2P komissiyasi uchta asosiy tarkibiy qismdan iborat boʻlishi kerak: tranzaksiyani qayta ishlash xarajati (protsessing va maʼlumotlar markazi xizmati), risklarni qoplash uchun zaxira (firibgarlik va qaytarib berish holatlari) va tizimni rivojlantirish uchun investitsiya. Xalqaro amaliyotda bunga ikkita yondashuv qoʻllaniladi: birinchisi – davlat tomonidan yuqori chegara belgilash; ikkinchisi – bozorni toʻliq raqobatga qoʻyib, faqat shaffoflikni talab qilish. Masalan, Rossiyada SBP orqali jismoniy shaxslar boshqa kishilarga oyiga 100 ming rublgacha (taxminan 1200 dollar) mutlaqo bepul pul oʻtkazishi mumkin. Bu chegaradan oshgan summalar uchun komissiya 0,5 foizni tashkil etadi, biroq bir operatsiya uchun 1500 rubldan (taxminan 17 dollar) oshmaydi. Yaʼni qatʼiy yuqorida chegara mavjud. Hindistonda esa UPI tizimi orqali jismoniy shaxslar oʻrtasidagi barcha oʻtkazmalar bepul. Chunki naqd pulsiz iqtisodiyotni rivojlantirish ustuvor vazifa deb topilgan. Xalqaro tajriba va iqtisodiy mantiq shuni koʻrsatadiki, komissiya bozor samaradorligi va ijtimoiy manfaatlar oʻrtasidagi muvozanat asosida belgilanishi lozim. Bunga erishishning eng maqbul yoʻli moliyaviy inklyuzivlik va erkin raqobatni birga olib borishdir. Yaʼni davlat aholining bazaviy ehtiyojlarini qoplash uchun muayyan oylik limit bepul yoki minimal stavkali oʻtkazmalarni kafolatlashi lozim. Bu aholini naqd pulsiz hisob-kitoblarga ragʻbatlantiradi. Belgilangan limitdan yuqori summalar uchun esa narxlarni erkin bozor raqobatiga topshirish va banklardan toʻliq shaffoflikni talab qilish kifoya. Shunda banklar tranzaksiya tannarxini qoplash va tizimni rivojlantirish uchun yetarli daromad oladi, aholi esa adolatli va raqobatbardosh xizmatdan foydalanish imkoniga ega boʻladi. P2P oʻtkazmalar O‘zbekiston iqtisodiyoti uchun katta ahamiyatga ega. Bir tomondan fuqarolar uchun tezkor va (kichik summalarda) deyarli bepul moliyaviy xizmat, ikkinchi tomondan davlat uchun yashirin iqtisodiyotni qisqartirish vositasi. Biroq bu ikkala maqsad oʻrtasidagi nozik chegarani aniqlab olish zarur. Shu bilan birga davlat komissiyalar borasida aniq cheklovlar kiritishi yoki shaffof raqobat muhitini shakllantirishi kerak.

10.9.2026 599
Bitiruvchilar necha kunda ish topadi?
Universitetni bitirish ko‘pchilik uchun katta marradek ko‘rinadi. Ammo diplom qo‘lga tekkanidan keyin yana bir muhim bosqich boshlanadi – ish topish. Bu davr yoshning olgan ta’limi mehnat bozorida qanchalik talabgir ekanini, qaysi kasblarga ehtiyoj yuqoriligini va universitet bitiruvchini real ishga qanchalik tayyorlaganini ko‘rsatib beradi. Ta’lim sifatini ta’minlash milliy agentligi e’lon qilgan Bitiruvchilar sifati indeksining (BSI) dastlabki natijalari O‘zbekistonda bu jarayon o‘rtacha qancha davom etishini ko‘rsatdi. Tadqiqotda 170 ta oliy ta’lim tashkilotini tamomlagan 249 432 nafar bitiruvchining mehnat bozoriga chiqish natijalari tahlil qilingan. Unga ko‘ra, O‘zbekistonda oliy ta’limni tugatgan yosh birinchi ishini topishi uchun o‘rtacha 2 oy 27 kun vaqt sarflaydi. Raqam o‘rtacha ko‘rsatkich xolos. Chunki ayrim yo‘nalishlarda yoshlar ikki oyga yetmasdan ish topayotgan bo‘lsa, ayrimlarida bu jarayon to‘rt, besh, hatto sakkiz oygacha cho‘zilmoqda. Qaysi kasb egasi tezroq ish topadi? Ish topish tezligi qaysi yo‘nalishda diplom olinganiga ham bog‘liq. Tadqiqotda eng tez ish topayotganlar pedagogik yo‘nalishlar bitiruvchilari bo‘lib, ularga o‘rtacha 2 oy 4 kun kerak. Humanitar fanlar bitiruvchilari esa o‘rtacha 2 oy 9 kunda birinchi ishiga ega bo‘lmoqda. Ya’ni bu yo‘nalishlarda diplomdan mehnat bozoriga o‘tish nisbatan tez kechyapti. Birinchi ishni izlashning eng uzoq muddati yuridik yo‘nalishlar bitiruvchilarida qayd etilgan – o‘rtacha 4 oy 20 kun. Mehnatni muhofaza qilish va gigiyena sohasi bitiruvchilariga esa 4 oy 19 kun kerak. Ijtimoiy ta’minot yo‘nalishi bitiruvchilari o‘rtacha 4 oy 5 kun ish izlaydi. Qashqadaryo yetakchi Hududlar kesimida ham qiziq manzara paydo bo‘ladi. Ishga joylashishning eng qisqa o‘rtacha muddati Qashqadaryo viloyatida qayd etilgan – 2 oy 8 kun. Navoiy va Andijon viloyatlarida bu ko‘rsatkich 2 oy 9 kundan iborat. Hududlar bo‘yicha ish topish muddati: Qashqadaryo – 2 oy 8 kun Navoiy – 2 oy 9 kun Andijon – 2 oy 9 kun Namangan – 2 oy 14 kun Farg‘ona – 2 oy 16 kun Jizzax – 2 oy 18 kun Surxondaryo – 2 oy 19 kun Xorazm – 2 oy 20 kun Sirdaryo – 2 oy 21 kun Toshkent viloyati – 2 oy 23 kun Buxoro – 2 oy 25 kun Samarqand – 3 oy 3 kun Qoraqalpog‘iston Respublikasi – 3 oy 7 kun Toshkent shahri – 3 oy 13 kun Universitetlar o‘rtasidagi tafovut Agar hududlar o‘rtasidagi farq sezilarli bo‘lsa, universitetlar kesimida u yanada yaqqol ko‘rinadi. Reytingga kiritilgan 119 ta oliy ta’lim muassasasi orasida bitiruvchilari eng tez ish topayotgan universitet – Qarshi xalqaro universiteti. Bu yerda bitiruvchilar birinchi ishini atigi 1 oy 4 kunda topmoqda. Bitiruvchilari ishni eng tez topayotgan OTMlar: Qarshi xalqaro universiteti – 1 oy 4 kun Toshkentdagi Vebster universiteti ta’lim dasturlarini amalga oshirish markazi – 1 oy 8 kun Nordik xalqaro universiteti – 1 oy 14 kun V. Plexanov nomidagi Rossiya iqtisodiyot universitetining Toshkent filiali – 1 oy 17 kun Andijon davlat universiteti – 1 oy 18 kun Ammo reytingning salbiy tomonida ish topish muddati ancha uzun. Eng katta ko‘rsatkich VGIKning Toshkent filialida kuzatilgan – uning bitiruvchilari birinchi ishini o‘rtacha 8 oy 13 kunda topmoqda. O‘zbekiston davlat xoreografiya akademiyasining Urganch filiali bitiruvchilarida bu ko‘rsatkich 6 oy 1 kun. Birinchi ishini eng uzoq kutgan talabalar bitirgan OTMlar: VGIKning Toshkent filiali – 8 oy 13 kun O‘zbekiston davlat xoreografiya akademiyasining Urganch filiali – 6 oy 1 kun M. Gubkin nomidagi Rossiya davlat neft va gaz universitetining Toshkent filiali – 5 oy 21 kun ISFT instituti – 5 oy 13 kun Toshkent farmatsevtika instituti – 5 oy 10 kun Maosh qancha? O‘zbekistonda OTM bitiruvchilarining o‘rtacha rasmiy oylik daromadi 4,9 million so‘mni tashkil etmoqda. Bu ko‘rsatkich 2025-yil iyulidan 2026-yil iyunigacha bo‘lgan davrdagi ma’lumotlar asosida hisoblangan. Biroq yo‘nalishlar bo‘yicha daromadlar sezilarli farq qiladi. Ijod va sport sohasi bitiruvchilari eng yuqori o‘rtacha daromadga ega – 6,33 million so‘m. Amaliy fanlar yo‘nalishlarida bu ko‘rsatkich 5,5 million so‘m, ijtimoiy-humanitar yo‘nalishlarda 4,61, tibbiyot yo‘nalishlarida esa 4,43 million so‘mni tashkil etmoqda. Ayrim universitetlarda bitiruvchilarning rasmiy daromadi umumiy o‘rtacha ko‘rsatkichdan bir necha baravar yuqori. Masalan, VGIKning Toshkent filiali bitiruvchilari o‘rtacha 23,4 million so‘m, Inha universiteti bitiruvchilari 12,6 million so‘m, Vestminster universiteti bitiruvchilari esa 12,5 million so‘m rasmiy daromad olyapti. Bu yerda muhim izoh bor: hisob-kitoblarda faqat rasmiy qayd etilgan daromadlar inobatga olingan. Shuning uchun raqamlar bitiruvchilarning barcha real daromadini to‘liq aks ettirmasligi mumkin. Eng qiziq jihati shundaki, ish topish tezligi va daromad miqdori har doim ham bir-biriga mos kelmaydi. Masalan, VGIKning Toshkent filiali bitiruvchilari birinchi ishini topish bo‘yicha eng uzoq muddat – o‘rtacha 8 oy 13 kunni qayd etgan. Ammo filial bitiruvchilari o‘rtacha daromad bo‘yicha birinchi o‘rinni egallagan. Demak, “Kim tezroq ish topadi?” va “Kim ko‘proq pul topadi?” degan savollarning javobi bir xil emas. Mehnat bozorida tez ishga kirish har doim ham yuqori daromad degani emas. Ba’zan tor yoki murakkab mutaxassislik egasi uzoqroq ish izlaydi, biroq o‘z sohasiga mos va yuqori daromadli ish topishi mumkin. Shu nuqtadan qaraganda, Bitiruvchilar sifati indeksi kasb tanlashda yana bir mezonni ko‘rsatadi: diplomni olgach, bu kasb bilan qayerda va qanchada ish topish mumkin, daromad qancha bo‘ladi? Bugungi abituriyent uchun universitet tanlashda shu savollar ham kontrakt narxi yoki o‘tish balidek muhim.